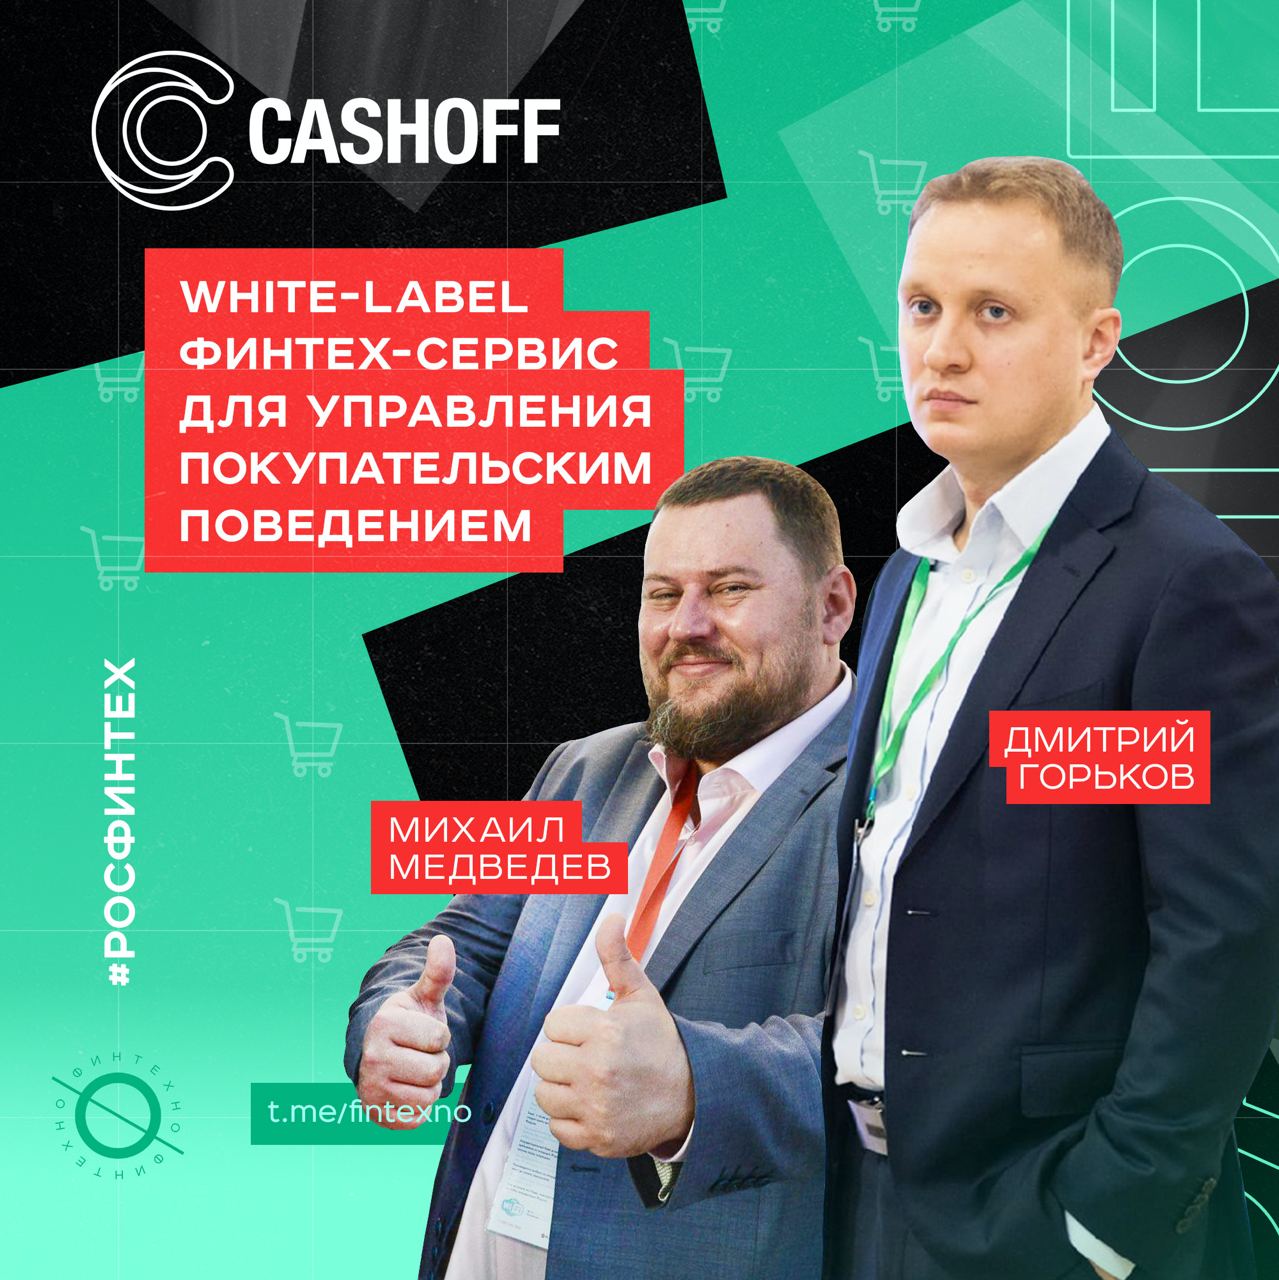
#РосФинтех: Cashoff. Решения для бизнеса и клиентов: импорт и аналитика данных, технологии лояльности.
Год рождения: 2013
Фаундеры: Дмитрий Горьков, Михаил Медведев
Суть бизнеса
Точный прогноз покупательского поведения после сбора финансовых данных из разных источников (банки, ритейл, электронные кошельки, телекоммуникационные компании, программы лояльности), обработки и анализа этой информации с использованием ИИ, машинного обучения и математических моделей. Сформированные шаблоны реализуются в настраиваемых программах лояльности, скоринговых системах и услугах PFM в мобильных и интернет-банках.
Облачные решения адаптивно интегрируются в приложения или веб-сервисы любой компании в виде white-label — помогают улучшить пользовательский опыт, прогнозировать потребности и управлять предпочтениями клиентов, повысить лояльность и вовлеченность. Все данные полностью анонимны.
Используемые технологии: Big Data, искусственный интеллект, блокчейн.
Стратегия продвижения: прямое внедрение в бизнес (B2B), через финансовые учреждения, через другие финтех-компании и платформы.
Продукты
Под брендом Cashoff компания работает преимущественно с банками. Предлагает анализ данных о поведении клиентов и их активах в разных финансовых компаниях, решения для увеличения продаж (виджеты, сторис, анализ операций), расширение экосистемы за счет партнерств.
Сейчас компания делает акцент на продвижение своего «Мультибанка», который связывает ERP-системы корпоративного казначейства или CRM-системы с банками. Система интегрирована с сотнями банков в Европе и США.
Есть кэшбэк-акции с огромным количеством брендов, их больше 100 — об этом большинство постов в соцсетях бренда. Акции Сashoff запускает от имени собственного сервиса LOEE, размещая продукцию производителей в мобильных банках. Среди партнеров преимущественно ритейл, но недавно появилась фарма в лице одной из крупнейших компаний STADA. Судя по обратной связи Горькова, удачно.
Для частных лиц есть сервис Yepy — это финансовый советник. Он помогает вести и оптимизировать бюджет, получать кэшбэк за покупки и сравнивать цены в супермаркетах.
Клиенты
В общей сложности клиенты Cashoff — более 50 банков и FMCG-производителей по всему миру, включая крупнейшие (более 100 млн клиентов). Исторически компания работает на банковском рынке, подавляющее большинство компаний в портфолио — финансовые.
Из зарубежных клиентов в разных источниках упоминаются Citibank, Intesa, Royal Bank of Scotland Group, Santander, но на сайте информации о них нет.
Клиенты Cashoff из числа российских компаний — «Тинькофф», ВТБ, «Открытие», БКС, «Альфа-Капитал», «Россельхозбанк» соседствуют с La Roche Posay, Heineken и Grohe. Жаль только, что на сайте нет подробного описания проектов — по клику просто раскрывается картинка.
Экспансия
По информации на сайте, у Cashoff штаб-квартира в Лондоне (Level39), стратегический центр в Гонконге (Cyberport) и центр разработки в Москве. Наибольшую заинтересованность в сервисах CASHOFF проявила Великобритания — там компанию поддерживает Торговое представительство РФ в Великобритании, а также британский департамент по торговле и инвестициям UKTI.
На Rusbase и Crunchbase компания и вовсе числится как британская. По данным последней, Cashoff получила $4,6 млн инвестиций. Почти всю сумму — 2017 году.
Для подтверждения экспертизы и статуса на разных рынках компания использует рейтинги:
• Топ-10 финтех-компаний (Deloitte, 2017)
• Топ-10 финтех-компаний в Великобритании (CFO Tech Outlook, 2020)
• Топ-30 лучших технологических компаний Азии (Silicon Review, 2019)
• Премия за цифровые инновации (KPMG, 2019)
Сами фаундеры очень вовлечены в маркетинговую активность и продвижение бренда. Оба репостят в Facebook почти все записи с бизнес-страницы Cashoff, комментируют их и делятся своим видением новостей и развития компании. Активно участвуют в крупных и нишевых мероприятиях, где рассказывают о продуктах компании и ищут новых клиентов.
Новый челлендж для продуктовых команд цифровых банковских сервисов — удобно интегрировать в интернет- и мобильные банки централизованное управление всеми «привязками» банковских карт. С легкой руки Visa наконец-то и в России появится возможность в одном месте видеть, к каким интернет-магазинам и сервисам по подписке привязана карта, приостанавливать действие подписок и оформлять новые.
Фееричная возможность для клиентов предотвратить непредвиденные автоплатежи по забытым подпискам. Для банков тоже плюс — меньше нагрузка на поддержку по возвратам таких платежей. При перевыпуске карты данные автоматически обновятся — не нужно будет заново оформлять подписку.
А если дополнить это системой оповещения о привязке карты к новым сервисам, получится сделать шаг в сторону защиты клиентов от мошенников. Появление новых подписок можно будет быстро отследить и принять меры.
Внедрить сервис смогут все банки-партнеры Visa. Уже начали ВТБ, «Хоум Кредит» и МТС Банк. Остальные пока думают или не распространяются насчет возможностей цифровых сервисов в новых релизах.
MasterCard и НСПК пока отстают. Первая в процессе внедрения, наша по традиции пошла своим путем. Сервис управления подписками, который тестируется в рамках СБП, будет работать по номеру счета, а не карты.
Фанатские токены, о которых еще месяц назад в России и в мире особо никто не знал, теперь обсуждают все. Причина взрывного роста интереса — новости о том, что Месси получит в токенах часть приветственного бонуса от ПСЖ. Он оценивается в €25-30 млн, и доля токенов в нем значительна.
Картина очень интересная. Во-первых, интересен сам факт появления дополнительного источника доходов у клуба, который при умелом использовании может приносить хорошие деньги. В этом году фанатские токены Socios принесли клубам-партнерам почти $200 млн долларов.
Во-вторых, болельщики давно нуждались в инструментах как-то влиять на жизнь команды и решения в клубе — токены обещают им такую возможность. Пандемия тоже накладывает свой отпечаток: запрет массовых мероприятий ожидаемо коснулся футбола — и клубы, и фанаты стали искать возможности контакта в цифровой среде. Площадки, к которым дают доступ токены — технологичный, интерактивный и относительно доступный вариант.
В результате курс фанатских токенов умело разгоняется, а их интеграции в знакомые события в мире футбола провоцируют настоящий ажиотаж. После новостей о бонусе Месси объем торгов фанатского токена ПСЖ превысил $1,2 млрд. Его стоимость за пять дней выросла на 130% до $60, а рыночная капитализация до $52 млн. Клуб заработал около €30 млн.
В июне 2021 из России в СНГ ушло $720 млн через системы денежных переводов (данные ЦБ). И это только через Contact, «Вестерн Юнион», «Золотую корону», «Юнистрим» и «Почту России». Без банковских трансграничных переводов.
$720 млн — лучший результат за три года, и тенденция набирает обороты. Хотя число трудовых мигрантов снизилось, их доходы заметно растут.
В январе-мае 2021 среднемесячный объем переводов в страны СНГ держался на уровне $496 млн. В пересчете на 5,66 млн мигрантов получается почти в 2 раза больше, чем в 2019 году. А если ориентироваться на июньские цифры, то в 2,5. На фоне закрытых границ конкуренция за рабочую силу возросла.
Среднемесячный оборот одного клиента вырос с 33 тыс. рублей в прошлом году до 48 тыс. рублей в первом квартале 2021.
This media is not supported in your browser
VIEW IN TELEGRAM
Едва зайдя на рынок NFT, «Эрмитаж» оказался в центре скандала. Музей обвинил лидера Rammstein Тилля Линдеманна в нелегальной продаже NFT-токенов музея, которые были сделаны во время съемок клипа «Любимый город». Их стоимость доходит до €100 тыс.
Весной музей разрешил музыкальной группе снять у себя клип. Во время съемок Линдеманн без ведома «Эрмитажа» подготовил коллекцию NFT-токенов предметов из собрания и интерьеров музея. На днях они, с пометкой Hermitage Edition, стали доступны для покупки на маркетплейсе twelve x twelve.
Музей настаивает на том, что разрешил использовать свои интерьеры и коллекции только в музыкальном клипе. И предупредил Ramstein о нарушении лицензионной политики еще на стадии анонса NFT-проекта NFTill. Официального ответа Rammstein на претензии пока нет.
Поддержка криптовалют становится преимуществом на рынке смартфонов. Первый телефон запускает Honor — в смартфон на платформе Snapdragon интегрирован аппаратный кошелек для цифровой валюты центрального банка Китая. Обещают высокий уровень безопасности хранения и платежей.
Пока самый надежный способ — независимые холодные хранилища без доступа к интернету. Их разработкой сейчас занимается Банк Китая.
Пока самый надежный способ — независимые холодные хранилища без доступа к интернету. Их разработкой сейчас занимается Банк Китая.
Встраиваемый сервис быстрых рассрочек по кредитным программам от разных банков Happy Lend заканчивает свое существование. Платежная платформа Mandarin выкупила 100% доли компании и уже в этом году полностью интегрирует ее сервисы в свои, а сам бренд ликвидирует. Так Mandarin рассчитывает удвоить портфель компаний, использующих продукты рассрочки, увеличить средний чек и сроки. Цель — 700 клиентов, 750 тыс. рублей и 36 месяцев.
Happy Lend — хотя и перспективный стартап, но не очень прибыльный. За 2020 год прибыль компании составила всего 885 тыс. рублей при общей выручке 28,6 млн рублей (данные «Контур.Фокус»), и это на 173% больше, чем в 2019 году. Почему собственники решили продать бизнес, а не развивать его самостоятельно — не известно. Сумма сделки тоже не разглашается.
Happy Lend — хотя и перспективный стартап, но не очень прибыльный. За 2020 год прибыль компании составила всего 885 тыс. рублей при общей выручке 28,6 млн рублей (данные «Контур.Фокус»), и это на 173% больше, чем в 2019 году. Почему собственники решили продать бизнес, а не развивать его самостоятельно — не известно. Сумма сделки тоже не разглашается.
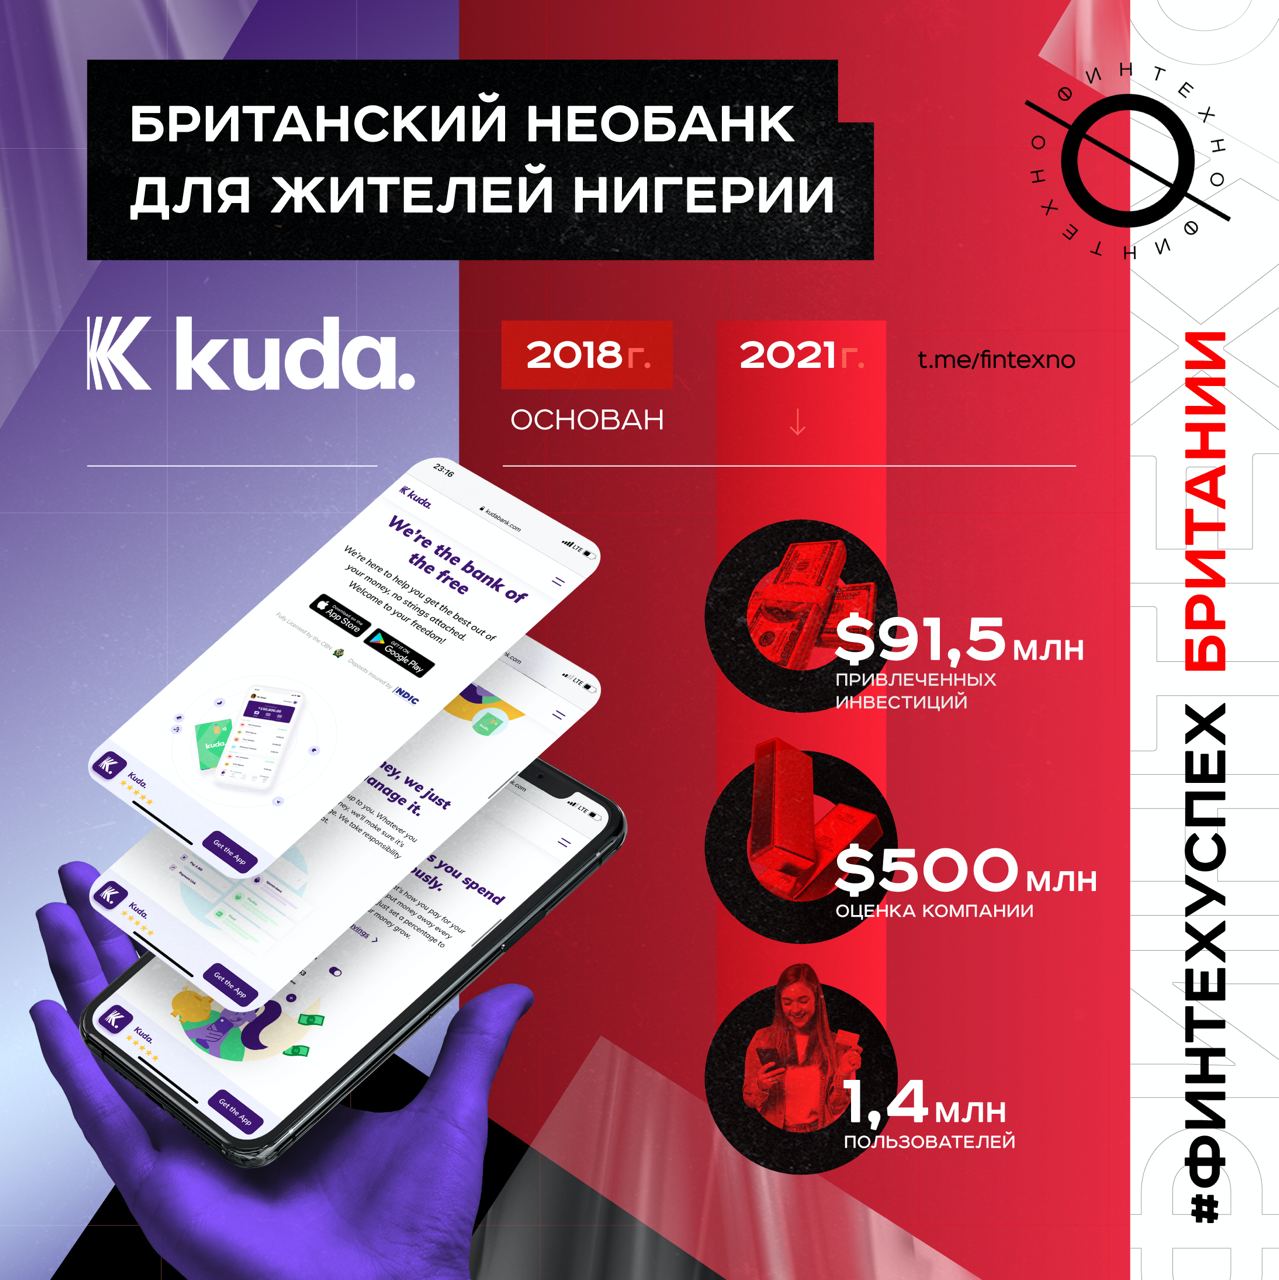
#ФинтехУспех: Kuda Bank — британский необанк для жителей Африки, который привлек $91,5 млн и достиг оценки в $500 млн.
Kuda Bank — это полностью цифровой банк родом из Лондона, который с 2019 года работает и успешно развивается в Нигерии. Миссия фаундеров — обеспечить должный уровень цифровых финансовых услуг каждому африканцу на планете.
Челленджер на традиционном рынке
Африка — последний крупный регион, плохо охваченный банковскими услугами в целом и цифровыми в частности. У большей части населения, около 300 млн человек на континенте, все еще нет доступа к банковским услугам.
Фаундеры стартапа — Бабс Огундейи и Мусти Мустафа — сразу целились высоко. Стремились создать панафриканский банк, а не очередного локального челленджера, пусть и на таком сложном и конкурентном рынке, как в Нигерии.
Достичь своей глобальной цели Kuda Bank должен за счет персонализированных сервисов и низкой стоимости банковских услуг, которые оказываются полностью в цифровом формате. В основе платформы API-инфраструктура, благодаря которой разработчикам удалось создать открытый мобильный банкинг.
Изначально бизнес-модель Kuda Bank была построена на предоставлении цифрового сервиса клиентам традиционных банков. Они получали зарплату на существующие счета и потом переводили деньги в сервис Kuda, чтобы удобно ими распоряжаться. Спрос был огромным — фаундеры бросили все силы на получение лицензии и теперь обеспечивают клиентам полный спектр банковских услуг.
Банковская лицензия как условие успеха
Ее нет у многих конкурентов, которые тоже пытаются захватить рынок цифровых финансовых сервисов в Африке. Лицензия позволяет быстро запускать новые продукты и формирует доверие клиентов. Финансовых стартапов, которые обещают цифровой сервис и выгоду, много, но лицензия — это другая лига.
Недавно банк сделал первый шаг в сторону кредитования — запустил овердрафты, и это большая редкость на финтех-рынке Нигерии. Сумма овердрафта рассчитывается персонально для каждого клиента в зависимости от его финансовой активности и уровня доходов. Во втором квартале продукт привлек более 200 тыс. пользователей, а сумма выданных кредитов достигла $20 млн.
Сейчас у Kuda Bank 1,4 млн зарегистрированных пользователей — это вдвое больше, чем в марте. Цель — цифровые финансовые сервисы минимум для 1 млрд человек.
Экспансия континента
Технологичный подход и социальная миссия дают свои плоды: в стартап верят инвесторы и вкладывают в его развитие большие деньги. Всего за свою двухлетнюю историю Kuda Bank получил $91,5 млн.
Только в последнем раунде — $55 млн, и это при том, что фаундеры даже не занимались привлечением новых инвесторов: деньги пришли от существующих. Раунд возглавили такие гиганты, как Valar Ventures, Target Global и SBI. Это их первая крупная инвестиция в африканский финтех.
Полученные деньги фаундеры планируют использовать на масштабирование за пределами Нигерии. И со временем захватить все страны Африки.
У СП с «Ростелекомом» по развитию Единой биометрической системы дела плохи. Ожидаемо, «Сбер» не устроила перспектива быть одним из банков-партнеров: он не подписал предварительную документацию и не планирует участвовать в обсуждении корпоративного договора.
Остальные держатся молодцом и дружно поддерживают попытки Минцифры реанимировать наполнение ЕБС, на которую завязаны важные правительственные проекты и KPI чиновников. Даже готовы амбициозно увеличить цель до 25 млн образцов биометрических данных, хотя сейчас есть не больше 200 тыс. Как они собираются ее достигать — загадка.
На сегодняшний день в числе участников СП восемь банков: ВТБ, «Газпромбанк», «Альфа-Банк», «Россельхозбанк», «Промсвязьбанк», «Тинькофф-Банк», «Почта-Банк» и МКБ. В совет директоров СП могут войти восемь представителей от них и восемь от «Ростелекома». Еще два голоса для государства пока не распределены, их могут получить представители ЦБ и Минцифры.
Интересный кейс синергии финтеха и ритейла на международном рынке и редкая возможность для финтех-стартапов протестировать свои решения в уникальной open banking песочнице от ведущих мировых банков. NAB (Австралия), CIBC (Канада), Itaú Unibanco (Бразилия) и NatWest Group (Великобритания) объединили усилия с Amazon Web Services для решения глобальной задачи открытого финансирования.
Песочница, созданная совместно с API-платформой Oolys, воспроизводит инфраструктуру банка и позволяет быстро тестировать разработки новых цифровых банковских услуг в безопасной и надежной среде. В ней 28 API-интерфейсов.
К участию приглашают финтехи и университеты всего мира, цель — 100 команд. 12 лучших представят свои идеи в ноябре на суд топ-менеджменту NAB, CIBC, Itaú Unibanco, NatWest Group и крупнейших инвестиционных, венчурных и технологических организаций. Победители получат возможность поучаствовать в индивидуальной инкубационной программе с одним или несколькими банками.
Сам кейс интересен тем, что именно международное сотрудничество становится для банков и крупнейших компаний ключом к новейшим финансовым технологиям и лучшим кадрам на рынке. Справиться локально гораздо сложнее — и пока такой стратегии придерживаются большинство банков, в том числе, российские. Они выделяют инновационные подразделения, покупают и запускают стартапы, но об участии в глобальных программах речи пока не идет.
Ведущие российские брокеры в первом полугодии сделали ставку на развитие инфраструктуры для массовых инвесторов — и несмотря на рост доходов на 36,6% увеличили прибыль всего на 10% (расчет Коммерсанта). Чтобы завоевать новый сегмент клиентов, они не жалеют денег на новые технологии, расширение продуктовой линейки, маркетинг и найм специалистов.
Всего за полгода брокеры заработали 26,6 млрд рублей. Больше денег стали приносить комиссии, агентские и маркетмейкерские услуги. За полгода комиссии на фондовом рынке выросли на 33%, до 10,1 млрд рублей. В доходах брокеров это плюс 63% (0,6 млрд рублей).
Выручка от агентских и маркетмейкерских услуг выросла на 40-60%. Стало больше инструментов, в которых требуются такие услуги, и активность их торгов значительно увеличилась.
По итогам второго полугодия, вероятно, все будет еще печальнее, если не найдется дополнительного источника доходов. Впереди создание системы для тестирования инвесторов, которая явно влетит в копеечку.
This media is not supported in your browser
VIEW IN TELEGRAM
«Уралсиб» и его Галкин-Пугалкин — тот случай, когда сначала вбухали кругленькую сумму в кампанию, а потом — в то, чтобы о посредственном промо кто-то написал что-то хорошее. Креатив на уровне «розы-морозы». Особого инсайта не заметно: то, что предприниматели — народ тревожный, не новость. В подаче, несмотря на именитого режиссера, тоже без изюминки.
Но самое интересное, что так «Уралсиб» хотел не просто поднять уровень знания бренда, а омолодить аудиторию и сформировать образ технологичного и современного банка. Мы так и не поняли, что конкретно в ролике помогает достичь целей.
То ли главный герой, былую славу которого помнят только люди старше 30 (настолько омолодить?), то ли получение кредита в отделении и акцент на пластиковой карте, которые доживают свое и уступают виртуальным. Спешим напомнить руководителю департамента маркетинга «Уралсиба» Вадиму Юрко, что у молодежи другие инфлюенсеры, а предпринимателям критически важно качество цифровых сервисов, где можно удобно управлять деньгами бизнеса.
Кроме необанков для отдельных групп людей, на продвинутых финтех-рынках появляются сервисы для конкретных пользовательских сценариев. Яркий пример — британский стартап Hapi и его инвестиционный сервис для родителей, которые хотят накопить на будущее своих детей: обучение в университете или первый взнос на ипотеку.
В приложении можно открыть накопительный или инвестиционный счет. В зависимости от цели, возраста ребенка и стратегии инвестирования сервис определяет размер ежемесячного взноса и напоминает о нем, чтобы родители не забывали вносить деньги на счет. Ребенок получает доступ к деньгам в 18 лет. За использование сервиса Hapi ежегодно забирает небольшой процент от вложенной суммы.
У каждой учетной записи есть уникальная ссылка, которой можно поделиться с родственниками и друзьями, чтобы они тоже могли финансово поучаствовать в будущем ребенка. К каждому взносу можно прикрепить сообщение и картинку — они сохраняются в «капсуле времени». Получив доступ к деньгам, ребенок сможет все их перечитать.
Импортозамещение и динамическое ценообразование дошло до ритейлеров. Wildberries предложил покупателям оплачивать товары без комиссии с помощью российских платежных сервисов — «Мир», СБП и SberPay. При оплате картой Visa или Mastercard взимается комиссия 2% от стоимости покупки.
Продвигается новая функция под соусом прозрачности: мол, теперь покупатели знают, как формируется цена на товар. Какую выгоду дают промо-акции и персональные скидки, а какую разные методы оплаты.
На деле все очень похоже на очередную пиар-акцию отечественных платежных систем, которые с подачи ЦБ со скрипом интегрируются в жизнь людей. В контексте повышенного внимания к продвижению «Мира» и СБП такое предложение от крупнейшего онлайн-магазина страны выглядит слишком «своевременным».
И ведь не прикопаешься — здорово придумано. Отечественные платежные системы получают пиар и деньги. Wildberries — рост продаж и новых клиентов: 2% с крупных покупок — еще один аргумент в пользу маркетплейса.
Использовать блокчейн для повышения эффективности бизнес-процессов крупный бизнес начал давно. В авангарде были банки, но со временем технология находит применение в более традиционном бизнесе — в частности, в авиации и энергетике. Новый российский кейс — блокчейн-система для покупателей электроэнергии «Янтарьэнергосбыт» (дочерняя структура «Россетей»).
Максимальная цена тендера — 47,8 млн рублей. Внедрение на территории Екатеринбурга и Калининградской области запланировано до конца следующего года.
Оптимизировать работу розничного рынка электрической энергии крупнейшая энергосбытовая компания Калининградской области рассчитывает за счет перевода в цифру рутинных процессов. Новые клиенты смогут автоматически регистрироваться в системе, в электронном виде заключать договора и обмениваться информацией с надзорными органами.
Что интересно. Огромные объемы данных начинают управляться системно и становятся более прозрачными для всех, кто имеет к ним отношение. Меньше разногласий и возможностей манипулирования в совокупности с автоматической оплатой — это плюс. Основной вопрос — как и в случае системы для отслеживания криптовалютных операций — стоит ли тратить огромные деньги на изобретение велосипеда, который возможно уже успешно катается на других рынках.
ФАС тоже поддержала саморегулирование экосистем и предложила пять принципов взаимодействия участников цифровых рынков. Особой rocket science в них нет — все логично и ожидаемо: свобода, равенство, братство.
Что предлагает ФАС
• Открытость цифровых платформ, в том числе свободный доступ к информации о принципах ранжирования поиска.
• Нейтральное отношение ко всем сторонам рынка — в частности, поставщикам.
• Самостоятельность пользователей платформ при взаимодействии с ними.
• Отсутствие расширительных и двусмысленных формулировок в правилах работы цифровых платформ.
• Гарантия соблюдения прав пользователей, в том числе путем рассмотрения обращений и предоставления им полных ответов.
Как отреагировал рынок
Очевидно, крупные игроки боятся резких регуляторных норм и всеми силами лоббируют саморегулирование. В частности, принципы ФАС разрабатывались с участием «Яндекса», «Авито» и AliExpress. Следующий шаг — узнать мнение с другой стороны — от малого и среднего бизнеса, который работает с маркетплейсами.
Базовые принципы ФАС — это превентивная мера. Самое интересное — как будут регулировать споры и когда появятся соответствующие нормативные акты. Хватит ли рынку джентльменских договоренностей — большой вопрос.
Банки делают ставку на искусственный интеллект для выдачи кредитов и ипотеки. Почти одновременно с коммуникацией о планах на ИИ вышли два трендсеттера — «Сбер» и ВТБ.
«Сбер» рассчитывает за счет ИИ ежегодно увеличивать выручку сегмента кредитования на 10%. До конца этого года он внедрит ML-модель для прогнозов будущего бизнес-проектов для 75% отраслей, кредитующихся в банке. В следующем году ИИ заменит сотрудников, которые строят прогнозы в отношении жилищных проектов. К 2023 большую часть кредитных заявок от бизнеса будет рассматривать искусственный интеллект.
ВТБ совместно с «Ростелекомом» работают над двукратным увеличением конверсии в выдаче ипотеки. Новый сервис оценивает интерес клиентов к продукту, анализируя онлайн-трафик и просмотр рекламы с помощью ИИ и Big Data. По результатам будут формироваться персонализированные предложения. После пилота в ВТБ технология станет доступна другим банкам.
Желание казаться очень технологичными и передовыми понятно: крупнейшие банки страны, большие амбиции стейкхолдеров и огромное желание захватить позицию цифрового лидера. Но человечность никто не отменял.
Почему-то «Сбер» не догадался дополнить релиз про успехи технологий коммуникацией о том, что будет с людьми, которых заменяет искусственный интеллект. Поможет ли банк им найти работу, есть ли какая-то программа перевода на другие должности, где все еще нужен человек. В релизе ВТБ нет ни слова о том, как будут защищены персональные данные для анализа. Так и до Xsolla недалеко — когда стали настолько технологичными, что люди не важны.
Минцифры позарился на биометрию, которая хранится в коммерческих биометрических системах — у сотовых операторов и фитнес-центров. Должна же быть альтернатива участию «Сбера» в СП по наполнению ЕБС. И делиться не придется.
Главное о новых стандартах сбора биометрии
• Должно быть полное изображение головы человека в анфас, включая левое и правое ухо (при наличии), выражение лица —нейтральное. Эмоционально-психологическое состояние при записи голоса — нейтральное.
• Придется согласовывать с Минцифры софт, модель и тип оборудования для сбора и хранения данных. Необходима сертификация ФСТЭК, а для сотрудников — использование усиленной КЭП.
• Требованиям должны соответствовать все информационные системы, где есть идентификация по биометрии. Раньше это касалось только компаний, которые заносят сведения в ЕБС.
• Все КБС должны обеспечить тот же уровень безопасности и формат данных, как в ЕБС. Похоже, все идет к тому, что их обяжут пополнять госсистему.
• Данные можно использовать не более пяти лет.
Умно придумано: крупный бизнес будет пополнять ЕБС, а малый и средний, кому слишком дорого строить свои системы — использовать ее для идентификации и тем самым продвигать в массы.
Чтобы сокращение банковских отделений не повлияло негативно на доступ к финансовым услугам, британский стартап OneBanks придумал мультибанковские офлайн-точки. Это корнер или киоск, в котором человек может получить услуги разных финансовых компаний. Такой офлайн-маркетплейс для районов и населенных пунктов, где отделения почти исчезли или их количество исторически очень мало.
Содержание точки делится между банками, чьи услуги в ней доступны. Это возможность сравнительно недорого дотянуться до новой аудитории, не расширяя сеть отделений, и быть «под рукой» клиентов, когда им потребуется офлайн-услуга. Например, снятие наличных, пополнение депозита, платежи и личная поддержка. Для частных клиентов и бизнеса.
Пока мультибанковские точки пилотируются в двух регионах Великобритании — Южном Ланаркшире и Эссексе. Благодаря инвестициям японского гиганта Glory, OneBanks рассчитывает начать развертывание по всей территории страны. План до конца следующего года — 15 точек, до конца 2025 — 150.
Длинными программными интервью в федеральных СМИ увлекаются обычно визионеры, чьи фамилии у всех на слуху. Тем ценнее диалог с не самыми публичными топ-менеджерами. Президент ФГ «Финам» Владислав Кочетков дал большое интервью «Коммерсанту», а «Финтехно» выбрал самое интересное.
Про конкуренцию с банками
У классических брокеров есть три варианта. Уходить в ниши, становиться провайдерами услуг для банков на основе открытого API или развивать White Label интеграции в нефинансовые компании или финансовые, которые не готовы вкладываться в лицензию и развитие инфраструктуры.
Проблема в том, что российские экосистемы пока на готовы пускать компании, которые конкурируют с основным бизнесом. White Label решение — это дорого и сложно. В «Финаме» оно уже на финальной стадии разработки, в сентябре-октябре планируется запуск первого проекта.
Про нишу
«Финам» сфокусировался на умных инвесторах, которые не воспринимают фондовый рынок как казино. Крупным банкам сложнее создать цельный продукт для таких клиентов: ресурсы есть, но все разобщено по подразделениям.
В приоритете скорость и расширение иностранных площадок. «Финам» уже дает доступ к Франкфуртской и Лондонской фондовым биржам, недавно появился Гонконг, в планах несколько бирж Европы.
Еще одно поле для конкуренции — пре-IPO и IPO. В «Финам» приходят компании с годовой выручкой 5–15 млрд рублей, они не очень интересны крупным банкам. Развитием продукта занимается 10–12 человек с пересекающимися компетенциями.
Про ядро группы
В «Финаме» это брокер, потому что когда в центре небольшой банк, можно очень быстро упереться в потолок капитализации. На базе банка планируется запуск новых продуктов, связанных с финансовым здоровьем. Это комплексное ведение клиента с индивидуальным набором инвестиционных и кредитных услуг.
Про модель управления и приоритеты
«Финам» переходит на модель сотовой структуры из продуктовых команд. Их уже более сорока, до конца года будет примерно восемьдесят. Общий приоритет — Life Time Value, ориентация на долгоживущего клиента.
Про продвижение
Сотни миллионов рублей на ТВ не приводят к взрывному росту клиентской базы, даже интерес к бренду возрастает незначительно и быстро откатывается. Ядро продвижения «Финама» — сайт, перфоманс-маркетинг, контент-маркетинг и инфлюенсеры. Это десятки миллионов рублей в год, не сотни.
Про экономику бизнеса
У «Финама» около 300 тыс. клиентов с активами. Средний размер счета — 607 тыс. рублей. Три года назад средний счет был больше 1 млн рублей, но это нормально: у всех стало больше новых инвесторов, которые вкладывают меньшие суммы.
В прошлом году клиентская база выросла на 36%, это ненулевые счета. У «Финама» около 60% зафондированных счетов, среднее на рынке — 40%.
Среднерыночная рентабельность у классических брокеров — 2–3% от клиентских активов, у «Финама» немного больше. Основной доход приносят разные формы финансового консультирования: автоследование, робоэдвайзинг, живое консультирование. Дальше управление активами и банковское обслуживание.
Про форекс и тестирование инвесторов
Российский форекс «Финама» работает примерно в ноль, но услуга имеет своих клиентов. Большая надежда — на послабления для квалифицированных инвесторов после тестировании. Тогда появятся инструменты, которые сделают российский форекс более интересным.
Про планы
Запуск платежной платформы, которая позволит мгновенно переводить деньги между счетами на разных рынках у разных брокеров.
Расширение услуг для корпоративных клиентов — сопровождение внешнеэкономических сделок, трансграничных операций. Когда позволит регулирование — работа с цифровыми финансовыми активами. Клиенты «Финама» держат в криптовалютах 5–10% портфеля.
Для квалифицированных инвесторов — вложения в p2p-инструменты, участие в кредитовании огранщиков бриллиантов, американской недвижимости, покупка доли в портфеле американских облигаций с доходностью 7–8% годовых в долларах, американские опционы.
История Wildberries и «Мира» развивается очень логично. Visa и Mastercard воспринимают нововведение с комиссиями как огромный камень в свой огород: 2% — это не шутки, так можно и заметную долю оборота потерять. Очевидно, платежные системы будут пытаться найти и пролоббировать причины для отмены. Пока апеллируют к дискриминации и ущемлению прав клиентов.
Ритейлер огрызается, причем весьма смело и уверенно. Что уже любопытно — как будто знает, что ничего ему за такую смелость не будет. На его сторону сразу встали Роспотребнадзор и АКИТ, если ситуация начнет набирать обороты — наверняка подтянутся другие организации и госорганы. Все-таки продвижение «Мира» — задача государственного уровня, без единой позиции никуда.
Ритейлер огрызается, причем весьма смело и уверенно. Что уже любопытно — как будто знает, что ничего ему за такую смелость не будет. На его сторону сразу встали Роспотребнадзор и АКИТ, если ситуация начнет набирать обороты — наверняка подтянутся другие организации и госорганы. Все-таки продвижение «Мира» — задача государственного уровня, без единой позиции никуда.