
#пропаганда
— Но позвольте, как же он служил в очистке?
Я, конечно, не дорос до раздачи советов государству, но взгляд из личного подвала всё-таки быть может. Я о чём? Слушайте, ну если у вас нет отдельной строчки для отечественной Каролинки Ливитт с мордашкой и сиськами, которая будем всем нравиться и заранее готовить социум к различным властным решениям, объясняя на пальцах глубинные замыслы этих решений. Так вот если таковой нет, ну прикормите ломов из этих самых интернетов. Раздавайте им методички. Это ж недорого, в масштабах страны. К примеру, мне достаточно будет ЛиСяна. Хотя я и так сам всё за вас делаю безвоздмездно, то есть даром.
Ну это же база. Природа не терпит пустоты. Если там вакуум на месте методичек, то этот вакуум будет заполнен. Не вами. И не с той подачей, которая была бы полезна для вас, а в итоге и для нас.
И вот уже на помосте псевдожурналистские бегунки, кормившиеся то в партии власти, то в оппозиции, то в одной редакции, то в другой. А потом пришла война, и, о чудо, можно покормиться и там. На истериках.
Межушный ганглий не в состоянии осилить русскую речь в документах, поэтому включается режим сливного бачка и понеслась.
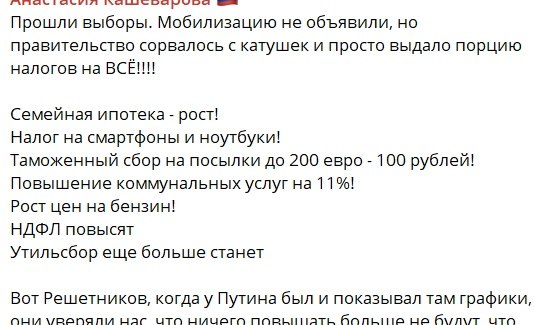
И семейная ипотека у неё в рост. И налоги на смартфоны и ноутбуки. И коммуналка. И рост цен на бензин. И повышение НДФЛ. И всё это стоило пройти выборам. Всё в кучу.
Я вот даже не обратил вчера на всё это внимание. А, видимо, стоило. Хотя разбирать эти конюшни никакого желания нет.
Некоторые (весьма, кстати, уважаемые люди) говорят, что должен быть в социуме плюрализм. Ну в смысле, что не надо запрещать говорить. Дескать, проходили. И, да, вроде логично. Но тут начинается тонкая грань. Иметь отличное от другого мнение – это одно. Лить в массы (используя огромную аудиторию, полученную в том числе и с государственной ладошки) откровенную вредную чушь – это, как по мне, уже несколько другое.
Как журналист, к примеру, ты должна раскрыть тему семейной ипотеки. Объяснить, что низкие ставки по семейной ипотеке – это не волос из бороды старика Хоттабыча. Это непосредственные расходы нашего с вами государства. Ибо разницу в процентах выплачивает банку именно оно. Расходы свои государство постоянно старается как-то оптимизировать. Объяснить, что сама по себе льготная ипотека привела к колоссальному росту цен на недвижимость. Что огромное число граждан пользовались ей не с целью улучшения жилищных условий, а с целью обогатиться. Объяснить, что вполне логично, когда для граждан с одним имперцем и с тремя условия будут несколько разные. Ну ибо это разное. Ты же мать, да? Отдуплять должна?
Объяснить, что НДФЛ не повышается. Что все доходы физических лиц сводятся под одни налоговые ставки. Ибо раньше, когда ввели прогрессивную шкалу, её часть не распространили на доходы по вкладам, на дивиденды, на операции с ценными бумагами. А сейчас предложили распространить. Как журналист, ты должна рассказать пастве, что под ставку выше (не равно, а выше) 15% подпадут очень сильно не все. Единицы процентов.
Объяснить, что повышение утиля – это не вдруг после выборов, дабы граждане не проголосовали как не надо. Это процесс растянутый и давным-давно прописанный.
Объяснить, что рост цен на бензин начался не после выборов. А несколько раньше. А сейчас он наоборот притормозился.
Рассказать, как в исторической ретроспективе росли тарифы на коммунальные услуги. Показать, что их рост сильно отставал от общей инфляции (как, кстати, и бензин). В итоге, всё должно было прийти к среднему.
Ну а про всякие ноутбуки и посылки я уже молчу. Там надо залезать в нормативку и разматывать, как устроено налогообложение.
Короче, не журналист ты нихера. Истеричка. Или враг, кормящий население родной страны истериками.
MarketScreen | Sponsr | Boosty | Max
👍47💯12❤9🍌8🥴2👎1🤔1🤣1
#депозиты
Из последних данных Банка России видно, что в августе продолжилось сокращение денежных средств на срочных депозитах населения. Сокращение сие идет практически без остановки с марта 2026, разве что в июне слега занесли.
При этом переводные депозиты подрастают.
Рублевые средства населения в банках в августе изменились незначительно (-0,1%). При этом положительная динамика наблюдалась на текущих счетах (0,2%), а средства на срочных депозитах снизились на 0,3%, как и месяцем ранее.
Банкам стало нравится давать повышенные ставки по накопительным счетам. Народу всё это интересно тем, что деньги можно в любой момент забрать, в отличие от срочных вкладов. А то, что эти ставки могут меняться, про это многие забывают. В режиме снижения ключевой Банкам хорошо – фиксация ставки в среднем получается меньше, чем на сроки срочных вкладов. Нормативы резервирования по категориям срочности не разделяются.
MarketScreen | Sponsr | Boosty | Max
👍14❤2
#ипотека
Ставки по 30-летней фиксированной ипотеке в США достигли максимальных с апреля 2024 года значений – 7,45%.
Пишут, это увеличивает ежемесячную выплату за ипотечный кредит в размере 500 000$ до 3479$. Для сравнения, всего 7 месяцев назад по той же ипотеке надо было платить 2995$ в месяц.
Это дополнительные расходы на выплату процентов по ипотеке в размере 5813$ в год для покупателей жилья.
Не умрут, конечно. Мы же знаем, что там зарплаты мешками выдают.
MarketScreen | Sponsr | Boosty | Max
👍20👀4🔥3🤔1
#трежериз
В западных соцсетях уныние и падение веселости. Дело в том, что доходности 30-летних американских казначейских долговых бумаг сегодня достигли максимальных значений 2004 года – 5,532%. И кто его знает, чего они еще достигнут до конца дня.
Моя чудо-кривая показывает на 6,830.
В общем, нынешнее Министерство финансов Америки платит по долгам столько, сколько не платило уже 22 года. И это всё при госдолге в 40 трлн американских денег.
С другой стороны, фиксануть доходность в 5,532% на самых надежных (до сегодняшнего дня) бумаг в мире – это годнота. Особенно, если ситуация наладится. Ну вы же не верите, что гегемон может того? Сего?
MarketScreen | Sponsr | Boosty | Max
😁34👀7❤1
#трейдинг
Тут Альфа Инвестиции поделились советом, как не дать эмоциям управлять сделками:
Трейдинг часто срывается в тильт: после серии стоп-лоссов эмоции (злость, страх, желание отыграться) подталкивают к импульсивным сделкам, росту риска и цепочке нарушений, ведущих к крупным потерям. Ключевая задача — вставить паузу между эмоцией и действием, не пытаясь «убрать» эмоции, а разрывая связку «эмоция → импульс».
Рабочий алгоритм ментальной остановки: после двух убыточных сделок — пауза 25–30 минут с полным прекращением торговли и короткой проверкой следующей сделки по чек-листу (есть ли сигнал, выполнены ли условия входа, решение основано на системе, риск соответствует правилам). После третьего убытка подряд — остановка торговли на день. Если дневной лимит потерь достигнут два дня подряд — пауза на неделю с анализом журнала сделок. Такая многоуровневая защита снижает риск эскалации потерь и помогает вернуться к исполнению системы.
Так-то оно так, да... да херня это всё. А чтобы стало не хернёй, должно быть зашито в автоматизированную рабочую систему, по нашему, по рабоче-крестьянски – в робота. Либо должен быть свой риск-менеджер с полномочиями бить вас по рукам.
Это как лечиться от алкоголизма, поставив перед собой бутылку.
Если у человека нет проблем со сдерживанием себя, то их нет. Если есть, то похер ему на чек-лист.
А журнал сделок – это да. Я его как-то давно тщательно вёл. Но ни разу так и не прочитал записи.
MarketScreen | Sponsr | Boosty | Max
😁23👍4❤3🤓2
#бензин
Говорят, европейский Росстат говорит, в августе цены на топливо в солнечной Болгарии выросли в годовом исчислении на 34,5%. Это самый высокий показатель в ЕС, где в среднем получилось +23,8%.
Говорят, такая фигня получилась из-за санкций в отношении России и её Лукойла.
Интересно, вот раньше, когда европейцы были вроде умные, они тужились из последних сил? Или что случилось, что так резко мозг превратился в ниточку, держащую уши?
MarketScreen | Sponsr | Boosty | Max
🔥42❤3
#налоги
Хотелось бы немного про «повышение НДФЛ»
А то нам тут опять в панамку решили. Дескать всё не совсем так. Действительно. Всё не совсем так. Как нам телеграмоистерички слюной добрызгивают.
Начнём традиционно с главного. С базы. А базы – самого текста бюджетного пакета, который Минфин внёс в Правительство РФ в публичном доступе нету. А он важен. Ибо именно в нём конкретика по формулировкам. А они важны. Ибо – казнить нельзя помиловать.
Есть новость на сайте Минфина, есть стенограмма заседания Правительства. Было сказано, что планируется унификация налогообложения граждан по ставкам 13-22% через включение в основную налоговую базу ряда «пассивных» доходов.
Таким образом, ставка налога будет зависеть от размера дохода, а не от способа и источника получения.
Это вообще о чём? И почему я выделил то, что выделил?
Налоговый Кодекс нашей с вами Федерации в текущем виде имеет п.2 статьи 210, в котором говорится, что налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки.
На пальцах.
У вас есть две корзинки.
В первую корзинку вы собираете различные грибы. Отсосиновики, подосиновики, и др.
Во вторую корзинку вы собираете ягоды. Малину, смородину и др.
Вот корзинка с грибами – это налоговая база с доходов в виде, к примеру, зарплаты. У вас может быть несколько зарплат. Но если их общая сумма превысит прописанную сумму для конкретной ставки, то вы перейдете но новый левел. И неважно, что отсосиновиков и подосиновиков по раздельности вам упало в корзинку меньше, чем на 2,4 млн руб. Главное, что вместе получилось больше.
Корзинка с ягодами – это ваш «пассивный» доход. Туда падают, к примеру, дивиденды, доходы от операций с ценными бумагами, доход от процентов по вкладам и прочее. И точно также налог берется со всей корзинки. Т.е. если вы думали, что вы такой хитрый и раскидаете 10 млн рублей по вкладам по 1 млн рублей и не будете платить налог, то нифига. Вы не хитрый, ибо хитрость – это ум. А если вы подумали именно так, то ума у вас с гулькин пинус.
Тааак. Но в чём нынешняя фишка? Корзинки две. Да, они с разным. Но ставка по одной корзинке одна, по другой другая. Что предлагается? Предлагается ягоды и грибы собирать в одну корзинку.
Т.е. не оставлять две корзинки с одинаковыми ставками. А сделать одну корзинку. Ну если опираться на фразу, выделенную жирным в начале.
Ну и нам говорят, что это уже нифига не 3,2% граждан, которых нам обещали при вводе прогрессивки. Ну я про процент юнитов, которых нововведение коснётся. И говорящие будут абсолютно правы. Ведь Минфин так и говорит:
Предлагаемая унификация коснется не более 6% населения, которые имеют налогооблагаемые доходы, это около 4 млн граждан.
Т.е., как я написал вчера – единицы процентов.
Есть еще момент, из-за которых основная масса не заметит прогрессивки. Что тогда, что сейчас. Просто я уверен, что ряд граждан до сих пор не отдупляют этой, в общем-то простой вещи. Если вы вдруг умудрились за год заработать не 2,4 млн, а 2,5 млн, то это совершенно не значит, что вы сразу попали на 375 000 (2,5 млн х 15%), вместо 312 000 (2,4 млн х 13%). Нет, дорогие друзья. Вы попали на 312 000 + 15 000 ((2,5 – 2,4) х 15%) = 327 000.
Да, люди с успешным успехом в карманчиках, безусловно, заметят сие лучше остальных. Но тут эта... вы же вроде этого и хотели? Этой, как её? Социальной справедливости, ага? Чтобы богатые делились. А бедные не делились. Ну вот. Чо не так-то?
Нелишним будет в рамках данного поста привести последнюю статистику Агентства страхования вкладов. Количество физических лиц с суммой остатков на счетах:
🔹 до 1 млн рублей — 94,5%;
🔹 от 1 млн до 1,4 млн рублей — 1,9%;
🔹 от 1,4 млн до 3 млн рублей — 2,4%;
🔹 от 3 млн до 10 млн рублей — 1,0%;
🔹 свыше 10 млн рублей — 0,2%.
Ну вот вам эти ~6% и набежало.
MarketScreen | Sponsr | Boosty | Max
❤23👍17🤔6👎3💯1🤣1
Говорят, вся беда в том, что корзинка будет одна. Что раньше ты спокойно мог получать пограничную зарплату аки нищеброд с 13%. И купаться в дивидендных миллионах по 13% 15%. А сейчас фигвам. Сразу улетишь на все 15%, а то и не дай бог 18%. А, возможно, придется покупать футболку «У меня 22 см %».
Ну, друзья, вы возьмите Эксель, возьмите цифры, покрутите, посмотрите результаты. Я вас уверяю, что с двумя корзинками, что с одной, при повышении ставки по «пассивным» источникам – разница будет не сильно большая. И снова – основная масса не заметит.
Еще одна подача в панамку – она о том, что АРЯРЯРЯЯЯЯ инфляция, еще чуть-чуть и вся страна будет платить по 22%. Такой вот подлый государственный расчёт.
Ну что я могу сказать на это? Вера – это дело такое, индивидуальное. Но рекомендую начать с чтения п.2 ст.11 НК РФ про коэффициенты-дефляторы.
MarketScreen | Sponsr | Boosty | Max
minfin.gov.ru
Минфин России внес в Правительство РФ бюджетный пакет
👍28❤4🌚3🤣1😐1
#бухотчётность
-А ведь когда-нибудь эта война закончится
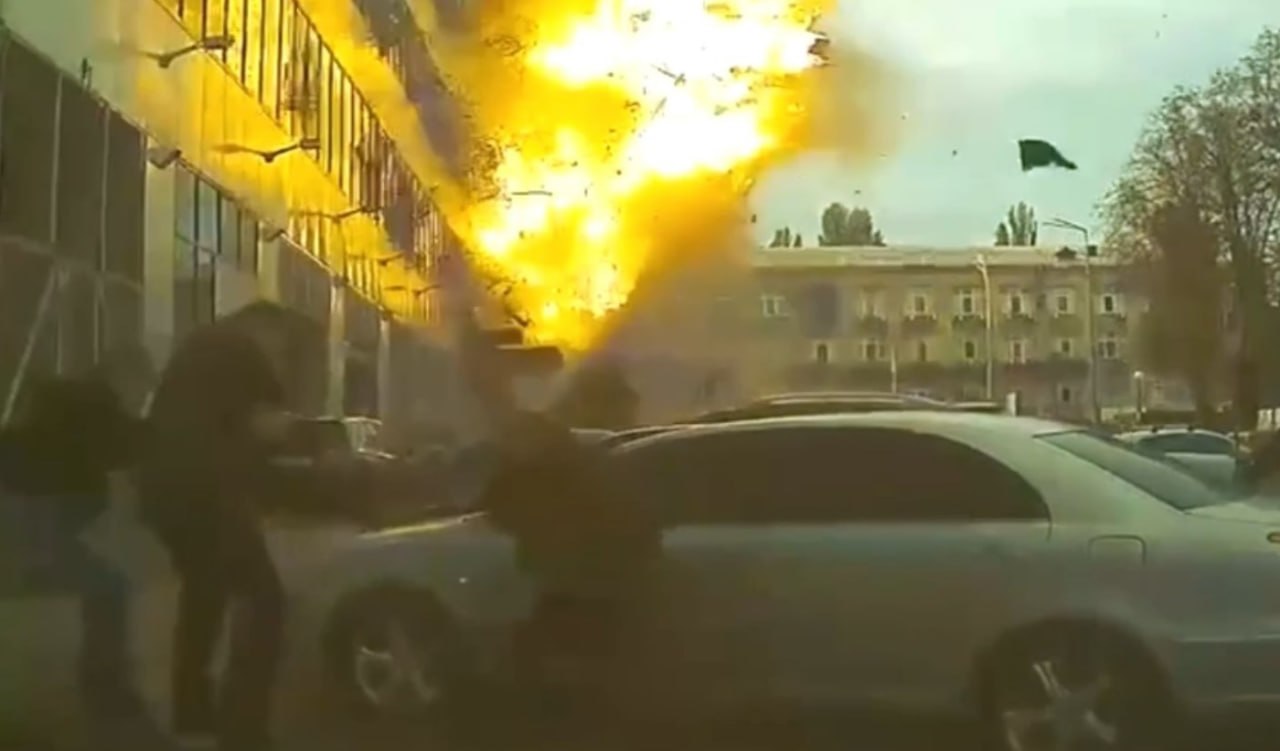
ArcelorMittal спишет 1 млрд долларов из-за остановки украинского завода в результате российских ударов.
Сообщает известное неполживое новостное агентство Reuters.
Сталелитейная компания ArcelorMittal в пятницу сообщила, что ожидает отразить в отчетности неденежный убыток от обесценения активов на сумму около 1 млрд долларов. Это решение было принято после того, как компания уведомила правительство Украины о невозможности безопасного возобновления работы своего дочернего предприятия «ArcelorMittal Кривой Рог» вследствие неоднократных ракетных ударов.
Война, дорогие друзья, это не просто кровь, кишки, распи...ло, это еще и громадные деньги. И когда очевиден печальный кiнець, останавливать резко ничего не надо. Надо вывезти дорогое сердцу и по себестоимости имущество (или взять под него денежные средства на развитие), а потом сообщить лучшей в мире разведке лучшей в мире Империи месторасположение и характер деятельности. Лучше через 3 источника. После чего наслаждаться новостями, попивая элитарные напитки.
Попробуй затормози такой попил!
MarketScreen | Sponsr | Boosty | Max
👍33❤7🌚4👏2🤓2🔥1
#грааль
В поисках грааля, часть 6. Ищем пути снижения количества сделок. Добавляем дополнительный фильтр в виде второй МА. Отчаяние всё ближе.
В прошлой части я остановился на том, что было бы неплохо добавить в систему какой-то фильтр направления. Например, нахождение цены относительно второй более медленной скользящей средней.
Добавил. И даже показалось, что грааль найден! Читаем на Sponsr и Boosty.
В следующем эссе планирую подключить тяжелую артиллерию – ИИ! Пощупаем его за самые нескромные места.
MarketScreen | Sponsr | Boosty | Max
👍8👀5
#капитализация
Доброе утро из Германии, вес которой на мировых фондовых рынках падает до рекордно низкого уровня. На долю немецких акций приходится всего 1,8% мировой рыночной капитализации по сравнению с 4,2% в 2008 году.
MarketScreen | Sponsr | Boosty | Max
Доброе утро из Германии, вес которой на мировых фондовых рынках падает до рекордно низкого уровня. На долю немецких акций приходится всего 1,8% мировой рыночной капитализации по сравнению с 4,2% в 2008 году.
MarketScreen | Sponsr | Boosty | Max
👍31❤2🔥1
#доброеутро
Сегодня
В России:
Последний день перед закрытием реестра акционеров ПАО "Озон Фармацевтика" (Тольятти, Самарская область) для получения дивидендов за первое полугодие 2026 года.
******************************
Платные проекты: Sponsr | Boosty
Мы на интернет-площадках: Дзен, Пикабу, АфтерШок, ВК, Смарт-Лаб
MarketScreen | Sponsr | Boosty | Max
👍9❤2
#инвестиции
Во что вложиться на текущей неделе?
Срочно, срочно, срочно! Там некоторые варианты горят. Сегодня/завтра и в продакшон! Саммари:
Вариант 1
Нормальный вариант. Флоатер – для квалов. Фикс – для остальных. Рейтинг «А+»
Вариант 2
Прибыли нет, но в целом известный. Прилёты есть. Рейтинг есть. Риски!
Вариант 3
Нужны повышенные проценты от надёжнейшего эмитента? Верим в отечественный фондовый рынок? Велкам.
Вариант 4
Ну хз. Скажу честно, для эмитента прям нормальный вариант.
Полный расклад в новом выпуске на Sponsr и Boosty. Маст рид, как говорится.
MarketScreen | Sponsr | Boosty | Max
👍11
#удобрения
Страна – удобренияколонка
Сообщают, что известная «экономика 2%», разорванная в клочья, является самым крупным в мире экспортёром удобрений. В 2024 году наэкспортировала 23,2 млн тонн. В целом же, на Канаду, Китай, Марокко и Россию в совокупности приходится 53% мирового экспорта удобрений.
На инфографике представлены данные об экспорте азота, фосфатов и калия, измеряемые по содержанию питательных веществ, а не по полному весу удобрений.
Вы знаете, в определенных кругах есть мнение, что главной бедой ближайшего времени станет не проблема топлива и нефти. А проблема продовольствия. И прижмёт она известно кого.
А интересно получилось, конечно. Зумерское сосаити этого, правда, не поймет. А вот кто постарше должны. Такое ощущение складывается, что вот вроде жопа беспросветная, еще поворот и вот оно - кладбище. Моргнул – божечки! Просто мегастрана.
А соевые человеческие личинки умудряются релоцироваться в... Грузию! И Армению? И Армению!
И слава богу. Зачем нам тут такой низкий АйКью-носитель.
🔥44💯22👏4❤1
#недвижимость
Релокация внутри США
Откуда хотят уехать и куда хотят приехать американские локалы в поисках хорошей жизни внутри страны?
▪️ Лас-Вегас, Флорида и Сакраменто являются самыми популярными направлениями для жителей США
▪️ 9 из 10 основных направлений миграции находятся в Солнечном поясе, исключение составляет Спокан
▪️ Лос-Анджелес, Нью-Йорк и Сиэтл теряют покупателей жилья быстрее, чем где-либо еще
▪️ По всей стране 19% покупателей жилья хотят переехать в другое место
Главная причина - доступность. Типичный дом в Лас-Вегасе продается за 447 000 $, по сравнению с 922 000 $ в Лос-Анджелесе.
Отмечу, это информация основана не на данных по переехавшим, а на данных по поискам жилья за пределами своего региона.
MarketScreen | Sponsr | Boosty | Max
🔥13❤3👍3👀1
#песо
Судя по всему, что-то не складывается у главного аргентинского чико. Никак не растёт национальная валюта. Стремится к нулю, регулярно обновляя минимумы.
А как дышал...
Кстати, официальный уровень бедности в Аргентине в первой половине 2026 года вырос до 32,3 % по сравнению с 28,2 % за предыдущий период.
Но отечественные беременные экономисты будут вам рассказывать, что у них всё хорошо.
Если кто-то из уважаемых подписчиков тут недавно и не понимает, что за беременные экономисты, да еще и отечественные, велкам в комменты. Вам объяснят.
MarketScreen | Sponsr | Boosty | Max
😁34👍4❤2
#sp500
Иностранные инвесторы во втором квартале 2026 года вложили чистыми 426 миллиардов долларов в акции США и паи фондов. Больше, чем когда-либо прежде в одном квартале. Предыдущий рекорд 2022 года составлял 299 миллиардов долларов.
Дополнительно я добавил на график индекс S&P 500. Понятно, иностранные инвесторы не одиноки на американском рынке. Но корреляция на всё лицо.
Если ищите дно откатов американского рынка, то вот вам поводырь.
MarketScreen | Sponsr | Boosty | Max
❤8👍6😐2
#золото
На данной иллюстрации показан размер золотых резервов Республики Польши. Интересно, что у них случилось в 2019? Кто поумнел? Подглянули в тетрадку соседа? И списали?
MarketScreen | Sponsr | Boosty | Max
На данной иллюстрации показан размер золотых резервов Республики Польши. Интересно, что у них случилось в 2019? Кто поумнел? Подглянули в тетрадку соседа? И списали?
MarketScreen | Sponsr | Boosty | Max
🤔23❤1🐳1
#ипотека
Ударными темпами по американской стране следуют ставки 30-летней фиксированной ипотеки. Вчера по результатам опроса ресурса Mortgage News Daily они составили 7,50%. До рекорда 2024 года 7,52% осталось совсем чуть-чуть.
С добрым утром, дорогие друзья!
MarketScreen | Sponsr | Boosty | Max
Ударными темпами по американской стране следуют ставки 30-летней фиксированной ипотеки. Вчера по результатам опроса ресурса Mortgage News Daily они составили 7,50%. До рекорда 2024 года 7,52% осталось совсем чуть-чуть.
С добрым утром, дорогие друзья!
MarketScreen | Sponsr | Boosty | Max
👍26🤔4